.svg)
تقييم المخزون في Odoo 20: أربعة حسابات استحقاق جديدة لتوضيح تباين المخزون
تقرير من قبل
Muhammed Shayar CV
أخيرًا ستعرف لماذا لا يساوي حساب فروقات المخزون صفرًا
المشكلة التي يحلّها هذا التحديث
إذا سبق لك إقفال الدفاتر في أودو 18 أو 19 باستخدام التقييم المستمر (Perpetual / Automated) للمخزون، فأنت تعرف هذه المشكلة جيدًا: تُستلم البضاعة ولم تصل فاتورة المورّد بعد، أو تُسجَّل الفاتورة قبل أن تصل البضاعة فعليًا. وفي جانب المبيعات تظهر الفجوة نفسها — إما أن تخرج التسليمات قبل إصدار الفواتير، أو تصدر الفواتير قبل تسليم البضاعة. كان أودو يضع كل ذلك في حساب واحد هو حساب فروقات المخزون (Stock Variation). كان الإجمالي صحيحًا، لكنك في نهاية الشهر لا تستطيع معرفة سبب عدم مساواة الرصيد للصفر. فينتهي بك الأمر إلى إنشاء حسابات إضافية يدويًا وتسجيل قيود يومية خاصة بك لمجرد اكتشاف السبب.
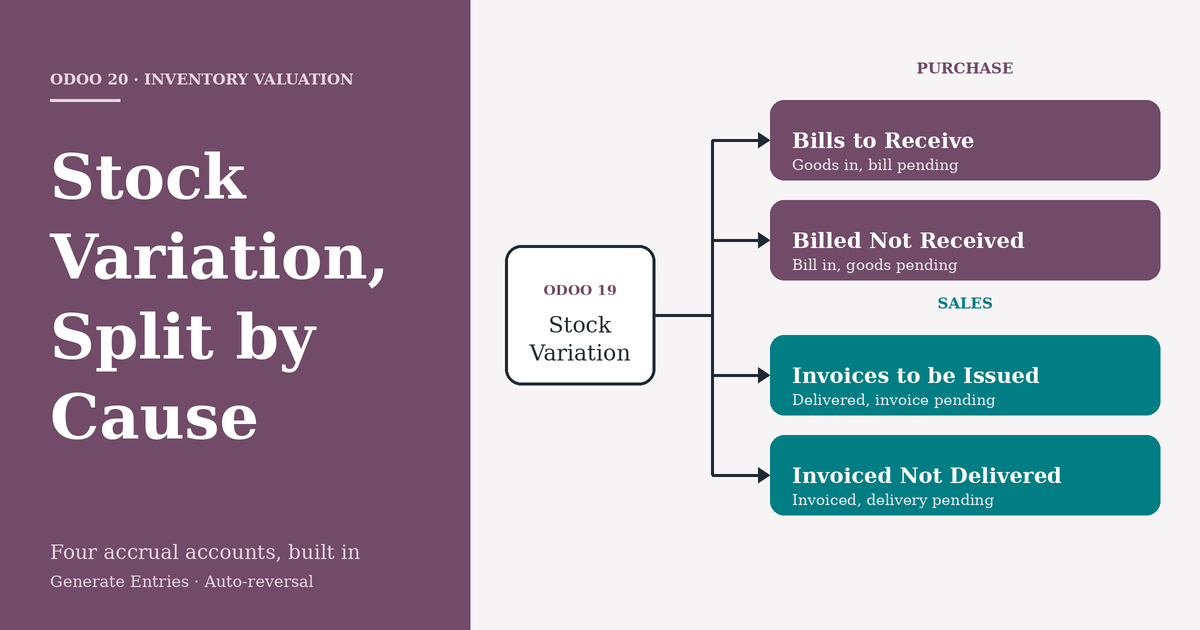
يعالج أودو 20 هذه المشكلة بشكل أصلي، بتقسيم حساب الفروقات الواحد إلى أربعة حسابات استحقاق مخصّصة لكل حالة، وبأتمتة القيود المرتبطة بها.
أودو 19 مقابل أودو 20: ما الذي تغيّر فعلًا؟
| الجانب | أودو 19 | أودو 20 |
|---|---|---|
| وضوح الفروقات | حساب واحد لفروقات المخزون (Stock Variation) يمتص كل فجوات التوقيت | تقسيم إلى 4 حسابات مخصّصة: فواتير قيد الإصدار (Invoices to be Issued)، مفوتر غير مسلَّم (Invoiced Not Delivered)، فواتير قيد الاستلام (Bills to Receive)، مفوتر غير مستلم (Billed Not Received) |
| مكان الإعداد | فئة المنتج فقط | فئة المنتج، بالإضافة إلى قسم مركزي جديد في الإعدادات العامة ← المحاسبة ← «الاستحقاقات» (Accruals)، ترثه كل فئة تلقائيًا |
| جهد التهيئة | كان على المستشار أو المستخدم إنشاء هذه الحسابات الأربعة في دفتر الأستاذ يدويًا وإعداد القيود كل شهر | دليل الحسابات القياسي يأتي بها جاهزة (مثل 121200 و212000 و211100 و141000) — ما عليك سوى الربط والبدء |
| تسمية تقييم المخزون | «مستمر» (Perpetual) / «دوري» (Periodic) | أُعيدت تسميتهما إلى «مستمر (عند الفوترة)» Perpetual (at invoicing) / «دوري (عند الإقفال)» Periodic (at closing) — لتوضيح توقيت ترحيل التقييم صراحةً |
| قيود الاستحقاق والعكس | قيود يومية يدوية لتسجيل الاستحقاق ثم عكسه يدويًا في الفترة التالية | أمر «إنشاء القيود» (Generate Entries) ينشئ قيد الاستحقاق تلقائيًا، ويرحّل أودو قيد العكس في اليوم التالي من تلقاء نفسه |
| تشخيص نهاية الشهر | فحص رصيد فروقات المخزون يدويًا لمعرفة السبب | تقرير تقييم المخزون يعرض الحساب المحدّد (وبالتالي السبب المحدّد) في قسم مستقل |
توضّح لقطتا الشاشة أدناه ذلك عمليًا: شاشة الإعدادات العامة ← الاستحقاقات تتيح لك تحديد حسابات فواتير قيد الإصدار (121200)، ومفوتر غير مسلَّم (212000)، وفواتير قيد الاستلام (211100)، ومفوتر غير مستلم (141000) مرة واحدة على مستوى الشركة — ثم ترث كل فئة منتجات (مثل «Goods» في الصورة) هذه الحسابات ما لم تُعدَّل، إلى جانب خيار تقييم المخزون المعاد تسميته Perpetual (at invoicing) وحقلَي حساب المخزون وفروقات المخزون الموجودين سابقًا.


الحسابات الأربعة الجديدة
| الحساب | النوع | الجانب | يُفعَّل عندما |
|---|---|---|---|
| فواتير قيد الاستلام (Bills to Receive) | التزام متداول | المشتريات | استُلمت البضاعة ولم تُنشأ فاتورة المورّد بعد |
| مفوتر غير مستلم (Billed Not Received) | أصل متداول | المشتريات | أُنشئت فاتورة المورّد ولم تُستلم البضاعة بعد |
| فواتير قيد الإصدار (Invoices to be Issued) | أصل متداول | المبيعات | سُلّمت البضاعة ولم تُنشأ الفاتورة بعد |
| مفوتر غير مسلَّم (Invoiced Not Delivered) | التزام متداول | المبيعات | أُنشئت فاتورة العميل ولم تُسلَّم البضاعة بعد |
خطوات الإعداد
- دليل الحسابات: تأتي الحسابات الأربعة جاهزة افتراضيًا (مثل 121200 و212000 و211100 و141000) — ويمكنك إنشاء حساباتك الخاصة إن أردت أكوادًا مخصّصة.
- الإعدادات العامة ← المحاسبة ← الاستحقاقات: حدّد هنا الحسابات الافتراضية لاستحقاقات المبيعات واستحقاقات المشتريات على مستوى الشركة — وترثها كل فئة منتجات تلقائيًا.
- فئة المنتج ← تقييم المخزون: اختر طريقة التكلفة (مثل Perpetual (at invoicing) / متوسط التكلفة)، ثم عدّل أيًّا من الحسابات الأربعة لكل فئة عند الحاجة. ويمكنك أيضًا إعادة تسمية حساب «فروقات المخزون» الافتراضي إلى اسم أوضح مثل «تكلفة الإيرادات».
بعد الربط لا تحتاج إلى أي قيود يومية يدوية — إذ يوجّه أودو فروقات التوقيت إلى الحساب الصحيح تلقائيًا.
جانب المشتريات: سيناريوهان
بضاعة مستلمة والفاتورة معلّقة
تم اعتماد استلام مشتريات بقيمة 100 دولار ولم تُنشأ فاتورة المورّد بعد.
- يعرض تقرير تقييم المخزون مبلغ 100 دولار ضمن «فواتير قيد الاستلام» بدلًا من سطر فروقات عام.
- ينشئ «إنشاء القيود» في نهاية الشهر قيد الاستحقاق: يُدين حساب تقييم المخزون عند الاستلام؛ ثم يصفّر قيد الاستحقاق فروقات المخزون ويُقيّد 100 دولار دائنًا في «فواتير قيد الاستلام».
- الميزانية العمومية: الأصول المتداولة +100 (المخزون)، والالتزامات المتداولة +100 (فواتير قيد الاستلام) — استحقاق نظيف، وفروقات الأرباح والخسائر تصبح صفرًا.
- يعكس أودو هذا القيد تلقائيًا في اليوم التالي، فعند ترحيل الفاتورة الفعلية ينتهي الاستحقاق بسلاسة.
فاتورة واردة والبضاعة لم تصل من المورّد
أمر شراء ثانٍ بتكلفة 200 دولار أُكّدت فاتورته، لكن الاستلام لم يتم بعد.
- يعرض التقرير الآن «مفوتر غير مستلم» بمبلغ 200 دولار إلى جانب «فواتير قيد الاستلام» السابقة بمبلغ 100 دولار.
- يصفّر «إنشاء القيود» تكلفة البضاعة المباعة، ويُدين «مفوتر غير مستلم»، ويُقيّد فروقات المخزون دائنًا.
- الميزانية العمومية: الأصول المتداولة = 100 دولار (المخزون الفعلي) + 200 دولار («مفوتر غير مستلم» وهو بمثابة دفعة مقدمة لبضاعة في الطريق) = 300 دولار؛ بينما تحمل الالتزامات المتداولة 100 دولار «فواتير قيد الاستلام».
- وبمجرد استلام البضاعة فعليًا يُصفَّى هذا الحساب تلقائيًا.
جانب المبيعات: سيناريوهان
بضاعة مسلّمة والفاتورة معلّقة
أمر بيع مؤكَّد وتم تسليمه، لكن فاتورة العميل لم تصدر بعد — وهي الحالة الأكثر شيوعًا في نهاية الشهر.
- يعرض تقرير تقييم المخزون قيمة البضاعة المسلّمة ضمن «فواتير قيد الإصدار» بدلًا من فروقات غير مفسَّرة.
- ينتج «إنشاء القيود» قيد الاستحقاق على جزأين: القيد 1 — مبيعات المنتجات دائنة ← فواتير قيد الإصدار مدينة (وهي وظيفيًا بمثابة حساب «Stock Interim Delivered» في أودو 18) ← فروقات المخزون دائنة ← تكلفة البضاعة المباعة مدينة. القيد 2 — فروقات المخزون مدينة مقابل دائن القيد 1 ← يتصفّر الرصيد ← تقييم المخزون دائن.
- العكس (تلقائي في اليوم التالي): يرحّله أودو من تلقاء نفسه — دون حاجة إلى عكس يدوي.
- الأرباح والخسائر: تكلفة المبيعات وفروقات المخزون كلاهما يتصفّر؛ وتتطابق الإيرادات مع تكلفة البضاعة المباعة للفترة حتى قبل وجود الفاتورة.
- الميزانية العمومية: تظهر «فواتير قيد الإصدار» ضمن الأصول المتداولة — إيراد مُكتسَب لم يُفوتر بعد.
- عند إنشاء الفاتورة الفعلية لاحقًا، تُدين حساب الذمم المدينة وتُقيّد الإيراد دائنًا كالمعتاد؛ ويضمن العكس التلقائي عدم احتساب أي مبلغ مرتين.
فاتورة صادرة والتسليم معلّق
الفجوة المعاكسة: فاتورة العميل مؤكَّدة، لكن البضاعة لم تغادر المستودع فعليًا.
- يعرض التقرير القيمة ضمن «مفوتر غير مسلَّم» — للتنبيه إلى أن الإيراد سُجّل قبل التسليم الفعلي.
- يُرحَّل هذا كالتزام متداول: لقد فوترت العميل ولا تزال مدينًا له بالبضاعة.
لماذا يهمّ المنطق الكامن وراء ذلك
هذا في حقيقته دمج بين أودو 18 وأودو 19 في نموذج واحد:
- مثل أودو 18، يستخدم حسابات وسيطة لسدّ فجوة التوقيت بين حركة المخزون الفعلية والمستند المالي.
- ومثل أودو 19، تبقى هذه الحسابات ظاهرة في تفاصيل تقرير تقييم المخزون، فيمكنك تتبّع سبب أي فرق دون مغادرة التقرير.
- وخلافًا للإصدارين، يؤتمت «إنشاء القيود» دورة الاستحقاق والعكس بالكامل، وأصبحت الحسابات افتراضيات قياسية في دليل الحسابات تُضبط مركزيًا، بدلًا من أن تبنيها بنفسك.
الخلاصة
لأي نشاط يعمل بتقييم «مستمر (عند الفوترة)» — وهو ما يغطي معظم تطبيقات أودو للمخزون والمحاسبة — يمثّل هذا ترقية وظيفية حقيقية لا مجرد تغيير شكلي. فهو يأخذ حساب فروقات المخزون «الصندوق الأسود»، ويقسّمه حسب السبب، ويتيح الإعدادات الافتراضية على مستوى الشركة في الإعدادات العامة، ويؤتمت عملية الإقفال بأكملها حوله. وهذا يستحق أن يؤخذ في الحسبان عند تقييم الترقية إلى أودو 20.